E-commerce
3 septembre 2026
Vous vous demandez pourquoi un client reçoit une confirmation de commande alors que le statut reste en attente de paiement ?
C’est souvent dû à un délai bancaire, une authentification 3DS incomplète ou une pré-autorisation non capturée, et il est crucial de ne pas promettre l’expédition avant la validation finale.
Cette situation génère de l’anxiété chez le client et nécessite une explication précise pour éviter les erreurs de stock ou les faux espoirs d’expédition immédiate.
Alors comment identifier et résoudre efficacement ce blocage sans compromettre la confiance ? Il est essentiel de maîtriser les subtilités techniques qui séparent une validation initiale d’un débit final, car chaque seconde compte pour la relation client.
Au programme, nous décortiquerons les mécanismes bancaires sous-jacents et les procédures de support nécessaires.
Pourquoi le statut reste-t-il en attente malgré une action du client ?
Comment distinguer un 3DS bloqué d’un paiement refusé ?
Quelles sont les étapes pour débloquer un virement en cours de traitement ?
Quelle stratégie adopter face à une demande d’expédition avant paiement confirmé ?
Quels outils automatisés peuvent aider à résoudre ce blocage sans intervention humaine ?
Comment différencier ce cas d’un échec définitif de transaction ?
C’est parti pour un guide complet.
Sommaire
Pourquoi un client voit-il sa commande en attente après confirmation ?
Le paradoxe de la confirmation vs. le statut
L’envoi d’un email de confirmation crée une première impression de validité qui entre en conflit direct avec un statut technique marqué comme « en attente » dans le tableau de bord.
Pour le marchand, il s’agit d’une nuance essentielle : la commande est physiquement créée et visible dans le système, mais le flux financier critique n’est pas encore clôturé ni validé comptablement.
Ce décalage provient souvent d’une pré-autorisation bancaire qui a réussi l’étape initiale sans encore capturer les fonds définitivement, créant un fossé entre la perception client et la réalité du compte marchand.
Le client perçoit cela comme une promesse d’achat finalisée et immédiate, alors que le statut Pending indique clairement une action requise pour la fin complète du processus avant expédition.
Il est impératif de comprendre que ce statut ne signifie pas un échec total, mais une étape en suspens nécessitant souvent une validation humaine ou automatique ultérieure de la part de l’équipe financière.
Dans le détail, cette phase d’attente permet au système de s’assurer de la disponibilité des fonds avant que les produits ne soient décomptés du stock global, évitant ainsi les ruptures de stock critiques pour les articles populaires.

200+ ecommerçants accompagnés
Comment gérer l’authentification forte (3DS) incomplète ?
Le rôle de l’authentification forte (3DS) incomplète
Lorsqu’un client valide son paiement en ligne, la banque peut exiger une vérification d’identité stricte via le protocole 3-D Secure pour sécuriser la transaction contre la fraude.
Si cette étape critique est interrompue par le client qui ferme la fenêtre sans valider, ou bloquée par l’algorithme de sécurité de la banque trop agressif, le statut passe automatiquement en attente sans rejet définitif de la transaction.
C’est une situation fréquente où la commande existe techniquement mais ne peut être honorée tant que la preuve d’identité n’est pas transmise, vérifiée et validée par les établissements bancaires respectifs.
L’agent support doit guider le client vers la reprise sécurisée de ce processus sans l’inciter à annuler sa commande par méconnaissance du fonctionnement de cette sécurité bancaire indispensable.
Une mauvaise gestion ici peut transformer une simple attente temporaire et résoluble en une perte totale de la vente au moment critique de la conversion client sur votre site e-commerce.
Il est souvent nécessaire d’inciter le client à utiliser un autre moyen de paiement ou un autre navigateur, car les cookies bloqués peuvent empêcher l’affichage complet de la fenêtre 3DS requise pour finaliser le paiement en toute sécurité.
Quels délais respecter pour un virement bancaire ou SEPA ?
La nature asynchrone des virements
Le transfert de fonds par virement ou SEPA ne se fait pas en temps réel instantané comme un paiement par carte bancaire débitée immédiatement, introduisant un décalage inévitable dans le processus.
Le statut Pending persiste strictement tant que la somme n’est pas physiquement créditée et visible sur le compte du marchand, ce qui prend généralement du temps administratif.
Ce délai de 1 à 3 jours ouvrés est une réalité opérationnelle incontournable qu’il faut anticiper dès la mise en place des processus pour éviter les impatients et les demandes d’annulation prématurées.
L’agent doit vérifier rigoureusement si la preuve de virement a été reçue et la confronter aux délais bancaires standards avant de marquer manuellement la commande comme payée dans le système de gestion.
Cette rigueur absolue protège le marchand contre les fraudes potentielles tout en assurant une comptabilité fiable des entrées d’argent et une trésorerie prévisible pour l’entreprise.
Dans les cas de virement international, ces délais peuvent être encore plus longs et doivent être clairement communiqués au client dès la phase de paiement pour aligner les attentes sur la réalité du secteur bancaire.
Que faire face à une pré-autorisation non capturée ?
La différence entre blocage et capture
Certaines transactions bloquent temporairement les fonds sur le compte du client sans débiter réellement son compte, créant un état intermédiaire qui semble similaire à une commande payée pour l’utilisateur.
Si la capture finale n’a pas été déclenchée par le système automatisé ou par l’équipe financière dans les temps impartis, la commande reste techniquement en attente et ne peut être traitée pour expédition.
Ce cas de figure nécessite une vérification manuelle approfondie pour s’assurer que le plafond bancaire du client est suffisant, disponible et n’a pas été réduit par d’autres transactions simultanées.
Le marchand doit exécuter la capture manuellement dans son tableau de bord financier spécifique pour transformer ce statut ambigu en paiement confirmé et irrévocable pour la suite du processus.
Cela clôture définitivement le dossier financier associé à cette commande et libère mécaniquement le processus logistique d’expédition pour le produit commandé, permettant au client de recevoir son achat.
Il est crucial de noter que certains fournisseurs de paiement ne déclenchent pas la capture automatiquement pour les montants supérieurs à un seuil critique, nécessitant une intervention humaine proactive du support financier.
Comment traiter les demandes d’expédition avant paiement ?
La politique de non-exécution et de sécurité
Il est formellement interdit par la gouvernance interne de promettre l’expédition tant que le statut financier n’est pas officiellement marqué comme Paid dans le système central.
Céder à la demande d’un client pressé expose directement le marchand au risque majeur du non-paiement final, entraînant des pertes financières directes et une rupture de stock injustifiée.
La solution consiste à expliquer fermement mais avec empathie les mécanismes de protection rigides qui régissent votre chaîne logistique et garantissent la sécurité de chaque transaction effectuée.
En cas d’urgence exceptionnelle pour un client VIP ou une commande stratégique, une procédure stricte d’escalade vers la direction financière doit être suivie pour lever exceptionnellement cette interdiction avec validation suprême.
Cette rigueur est non négociable pour maintenir l’équilibre financier sain de la boutique face aux aléas imprévisibles des transactions bancaires et à la pression commerciale exercée par certains clients exigeants.
La formation continue des équipes sur ces politiques est essentielle pour qu’elles puissent communiquer cette stance sécuritaire comme une preuve de sérieux plutôt que comme un obstacle à la vente.
Quelles sont les étapes clés du support client sur ce sujet ?
Un processus structuré en huit points
L’intégration commence par l’analyse précise de l’intention du client et la récupération exhaustive de la référence de commande, souvent accompagnée d’une capture d’écran pour preuve visuelle.
Ensuite, le support consulte la matrice interne détaillée pour identifier avec certitude le moyen de paiement spécifique utilisé par le client lors de sa transaction initiale.
Cette étape permet de déterminer le délai normal attendu pour ce type de paiement et les actions correctives spécifiques à chaque méthode de paiement identifiée pour résoudre le blocage.
L’agent doit ensuite classer le ticket selon un scénario précis : 3DS bloqué, virement en cours, pré-autorisation ou autre blocage financier nécessitant une intervention technique complexe.
La réponse finale utilise des macro-textes validés et mis à jour régulièrement pour assurer une communication cohérente, professionnelle et strictement conforme à la politique de l’entreprise concernant les statuts de paiement.
Ce processus structuré permet de réduire les erreurs humaines et d’accélérer le temps de résolution tout en garantissant que chaque client reçoit l’information exacte sur son statut de commande.
Comment différencier ce cas d’un paiement refusé ?
La nuance cruciale entre échec et attente
Une commande en attente n’est pas une commande rejetée ; elle existe toujours activement dans le système tandis qu’un refus efface ou archive définitivement la tentative de transaction.
Confondre ces deux statuts fondamentaux conduit à des erreurs graves comme l’annulation automatique d’une commande qui pourrait être sauvée par une simple relance du client pour compléter son paiement.
Le support doit vérifier scrupuleusement si le statut est Pending et non Refunded ou rejeté avec un code d’erreur spécifique pour analyser la cause racine réelle du blocage actuel.
Un rejet implique systématiquement une action de réessayer un moyen de paiement différent ou de corriger les informations bancaires, alors qu’une attente demande souvent une vérification manuelle des fonds.
Cette distinction fondamentale permet d’orienter le client vers la bonne solution immédiate sans le décourager inutilement ni lui faire croire que sa transaction est échouée à jamais.
Les statistiques montrent que la moitié des clients abandonnent si on ne précise pas clairement la différence entre un échec et une simple attente, ce qui rend cette clarification vitale pour la conversion.
Quels outils automatisés peuvent aider à résoudre ce blocage ?
L’apport de l’intelligence artificielle et des bots
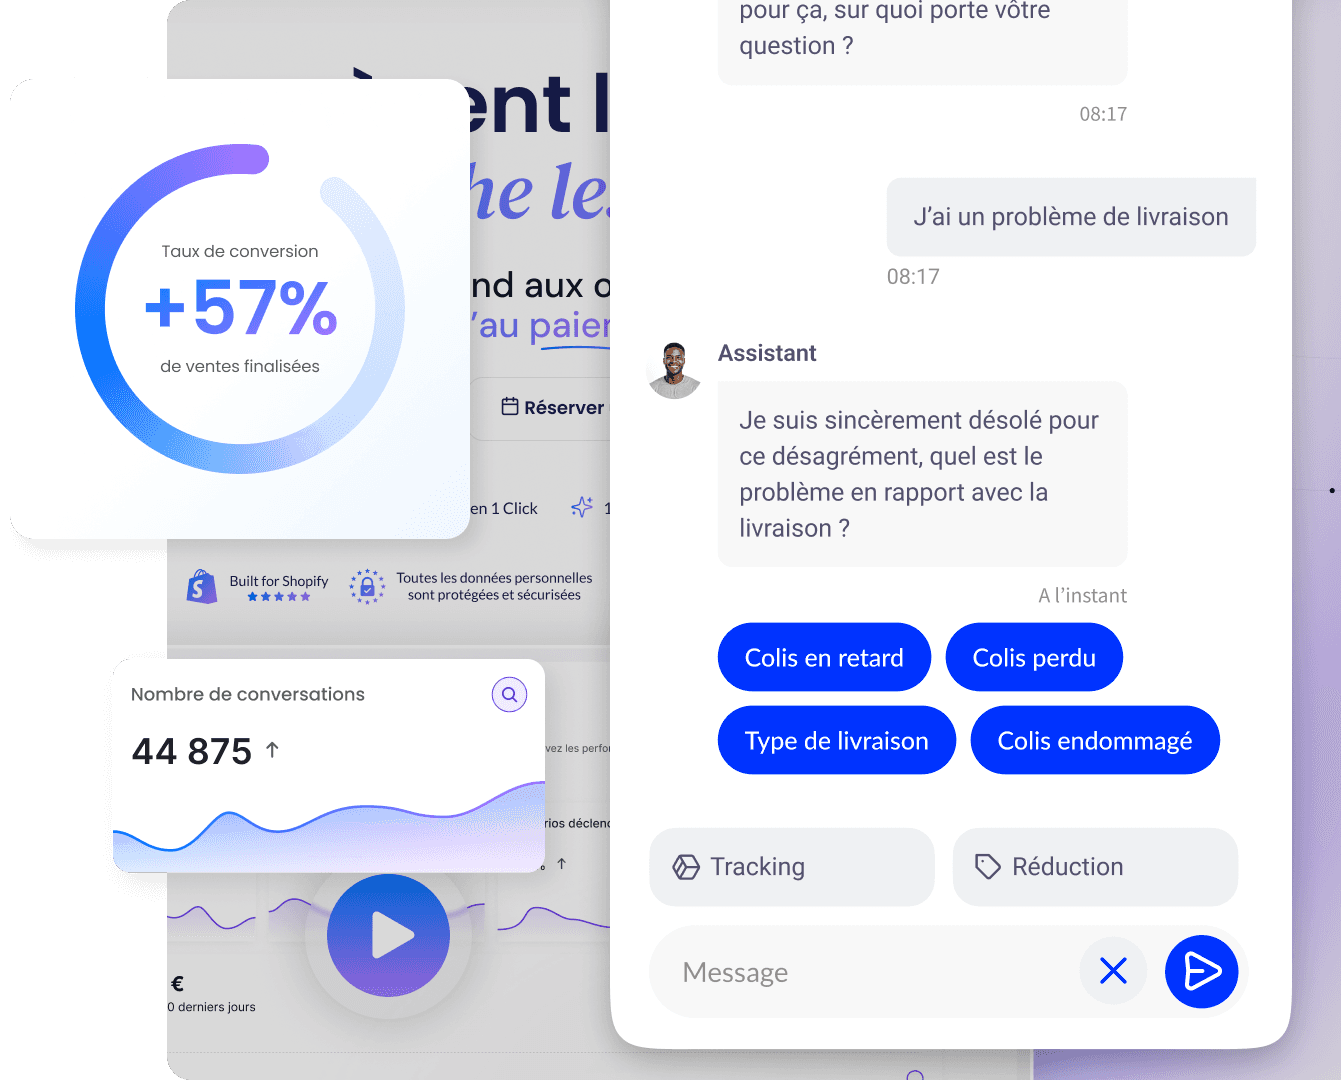
Des solutions d’automatisation avancée comme les chatbots spécialisés peuvent détecter le statut Pending sans intervention humaine immédiate, permettant une prise en charge quasi instantanée.
Ces outils intelligents sont capables d’envoyer des messages proactifs et personnalisés demandant au client de finaliser l’étape bloquante, comme un 3DS incomplet ou une mise à jour de carte expirée.
Ils permettent de réduire considérablement le temps de réponse moyen et de désengorger les files d’attente du service client traditionnel pour que les agents humains se concentrent sur les cas les plus complexes.
Le bot peut également guider le client vers les étapes précises à suivre selon la matrice de paiement définie par l’entreprise, offrant une assistance contextuelle en temps réel.
Cette automatisation assure une constance absolue dans l’information délivrée au client, quel que soit l’agent de turno ou le moment du jour, éliminant les variations de qualité de service.
L’intégration d’une IA permet également d’apprendre des interactions passées pour affiner les scénarios de débloquage et proposer automatiquement des solutions alternatives si la première tentative échoue.
Comment appliquer les politiques de statut et d’expédition ?
La rigueur des règles opérationnelles
Chaque politique de statut doit être appliquée strictement pour éviter les dérives, les incohérences et les promesses non tenues qui pourraient nuire à la réputation du marchand auprès des clients.
L’interdiction formelle de livrer avant validation financière complète est la règle d’or qui protège l’intégrité du stock physique et des revenus financiers de l’entreprise contre toute fraude.
Les agents doivent être formés à citer ces règles avec précision et assurance lors des échanges pour justifier leurs décisions et rassurer les clients sur la solidité des procédures mises en place.
Tout écart par rapport à ces règles doit être documenté rigoureusement dans un système de traçabilité pour permettre une analyse ultérieure des risques encourus et améliorer les processus futurs.
L’application cohérente de ces règles bâtit la confiance des clients qui comprennent que les procédures existent avant tout pour leur sécurité et celle de leurs données financières personnelles.
Cette transparence opérationnelle transforme une contrainte perçue en un gage de sérieux, renforçant la relation de long terme entre la boutique et sa clientèle fidèle.
Quels sont les cas limites comme les précommandes ou le Net Terms ?
Gérer les exceptions et les modèles B2B
Les précommandes et les termes de paiement différés (Net terms) pour les entreprises peuvent ne pas suivre le flux standard d’attente immédiate propre aux ventes grand public classiques.
Ces cas spécifiques nécessitent souvent des processus distincts ou l’utilisation de guides particuliers qui ne s’appliquent pas strictement aux achats au comptant standards avec validation instantanée.
Il est crucial de ne pas appliquer mécaniquement les règles de la commande en attente standard à une précommande où le stock n’est pas encore réservé ni alloué au client potentiel.
La détection rapide de ces exceptions permet de rediriger le client vers le service approprié ou d’appliquer la logique de paiement différée adaptée aux spécificités des contrats B2B signés.
L’erreur consiste à traiter une commande B2B complexe avec des délais de paiement négociés comme un achat au comptant standard, ce qui créerait immédiatement des incohérences comptables et des conflits internes.
Pour ces cas particuliers, il est essentiel de vérifier les conditions commerciales spécifiques du compte client avant d’enclencher la procédure de résolution standard applicable aux consommateurs individuels.
En quoi l’IA Qstomy transforme la gestion de cette attente ?
Une solution spécialisée pour les marchands Shopify
Qstomy agit comme un agent intelligent capable d’analyser instantanément le statut de la commande sans erreur humaine, en croisant les données financières avec l’état du système.
Contrairement aux agents classiques qui peuvent confondre les statuts complexes ou manquer de temps pour investiguer chaque cas, Qstomy se base sur des règles strictes pour identifier la cause exacte du blocage.
L’outil guide automatiquement le client vers les actions nécessaires, comme finaliser un 3DS ou attendre la validation bancaire, tout en rassurant immédiatement sur les délais précis et les étapes suivantes.
Il permet également de gérer les requêtes complexes liées au panier, aux frais de port ou aux statuts de paiement sans intervention humaine immédiate, déchargeant ainsi les équipes de support opérationnelles.
En intégrant Qstomy, vous transformez une source d’anxiété client en une opportunité de démontrer votre réactivité et votre professionnalisme dans la gestion des transactions complexes.
Cette solution permet aux marchands Shopify de maintenir un taux de conversion élevé même lorsque les paiements échouent ou attendent, car le processus est automatisé et sans faille.
Quelle checklist suivre avant de débloquer la commande ?
Les étapes indispensables pour une résolution sécurisée
Vérifiez toujours le statut financier exact et le moyen de paiement associé avant d’intervenir sur la commande, car l’action dépend entièrement de la méthode de transaction initiale.
Identifiez clairement si le blocage vient du 3DS, d’un virement en cours ou d’une pré-autorisation pour appliquer la bonne procédure de résolution spécifique à ce cas précis.
Assurez-vous que la politique d’expédition n’est pas violée en promettant une livraison avant validation finale des fonds, car cela expose l’entreprise à des risques financiers inutiles.
Utilisez les templates de réponse validés par l’équipe financière pour garantir une information cohérente, fiable et conforme aux standards de l’industrie envers chaque client contacté.
Enfin, marquez la commande comme résolue uniquement après confirmation expresse que le statut est passé à Paid ou après une action manuelle sécurisée et enregistrée dans le système.
Pour aller plus loin : Comment gérer les questions clients sur les paniers financés par plusieurs moyens de paiement - Qstomy, Comment gérer les questions clients sur les paiements capturés mais commande non créée - Qstomy, Comment gérer les questions clients sur les paniers perdus après changement d’appareil - Qstomy, Comment gérer les questions clients sur les commandes en attente de paiement - Qstomy, Chatbot IA pour commandes en attente de paiement : expliquer statut et prochaines étapes - Qstomy, Comment gérer les questions clients sur le temps d’attente avant un agent humain - Qstomy, Chatbot IA pour offres expirées : expliquer fin de validité et proposer une alternative - Qstomy.
Enzo
3 septembre 2026